Courtier en création d’entreprise : négocier un prêt sans négliger les garanties
Un courtier en création d’entreprise vous aide à préparer votre demande de financement, à la présenter aux banques adaptées et à comparer leurs propositions. Son intérêt ne se limite pas au taux du prêt : il porte aussi sur la solidité du dossier, les garanties demandées et la trésorerie préservée au démarrage. Il ne finance toutefois pas lui-même le projet et ne peut garantir un accord bancaire.
Ce que le courtier prend en charge, et ce qui reste votre décision
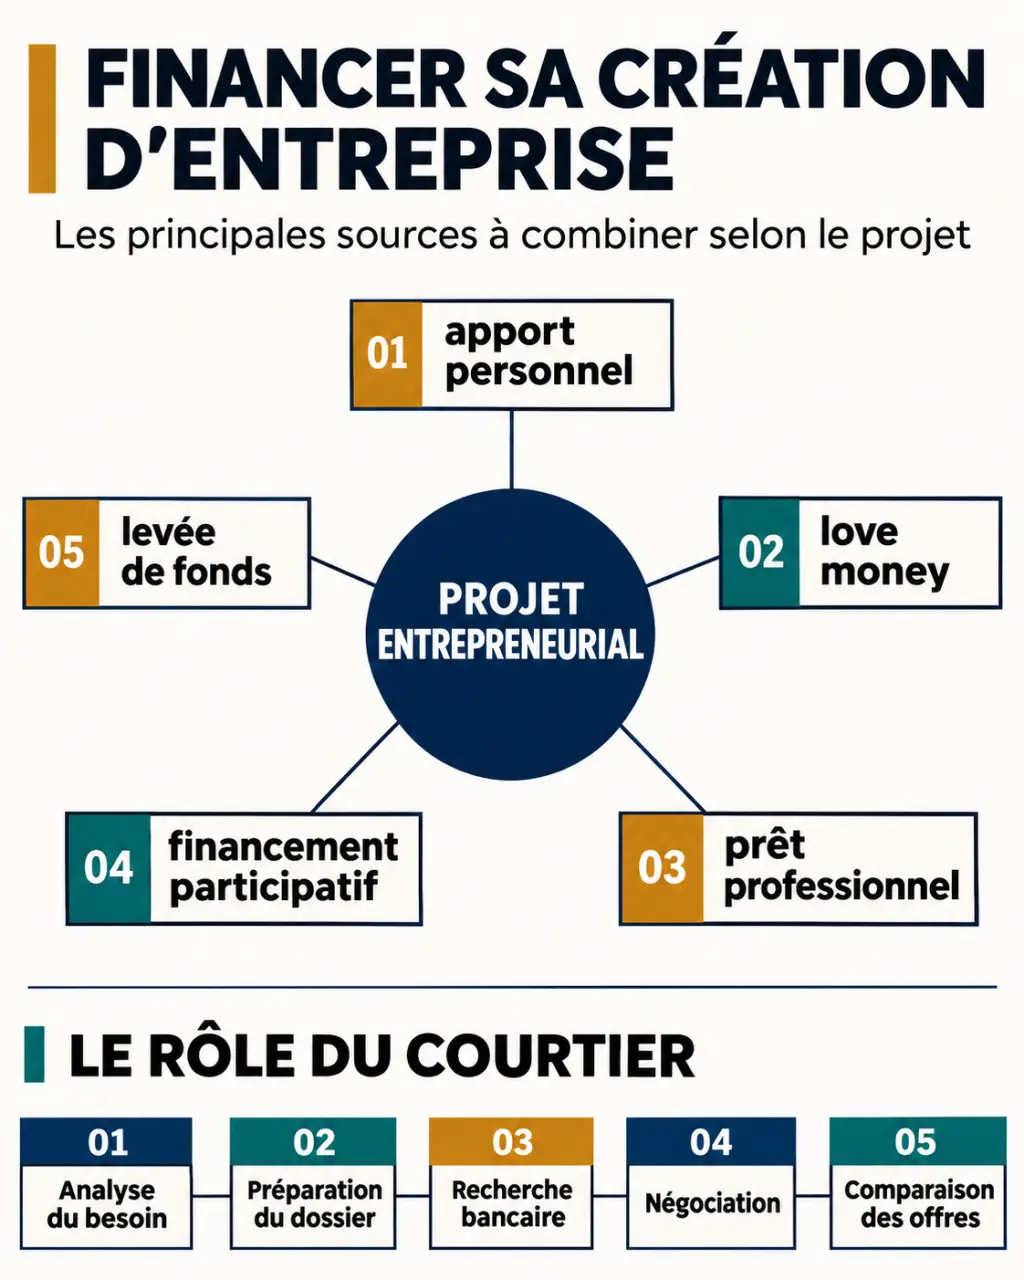
Le courtier en financement professionnel est un intermédiaire entre le créateur et les établissements bancaires. Il examine votre besoin, identifie les points susceptibles de freiner une demande de crédit et recherche des interlocuteurs correspondant à votre activité. Vous évitez ainsi de présenter le même dossier, parfois trop tôt ou incomplet, à plusieurs banques.
Son accompagnement peut comprendre l’audit du business plan, la préparation de l’argumentaire, la transmission des pièces, les échanges avec les banques et la négociation. Certains courtiers participent aux rendez-vous et vous orientent vers des dispositifs d’aide. Le périmètre exact doit être précisé dans le mandat : tous ne produisent pas le prévisionnel financier et tous ne recherchent pas des subventions.
Le courtier ne remplace ni l’expert-comptable, qui peut construire ou vérifier vos prévisions, ni le conseiller bancaire, qui présente les solutions de son établissement. Vous restez responsable des hypothèses commerciales et du choix final. La banque conserve sa décision d’accorder ou non le financement.
Contactez-le lorsque votre projet est suffisamment défini pour chiffrer ses besoins, mais avant de multiplier les demandes bancaires. Si vous avez déjà sollicité des établissements, indiquez lesquels et transmettez leurs réponses pour éviter les démarches en doublon.
Chiffrer le besoin réel avant de chercher un prêt
Le montant à emprunter ne correspond pas seulement au prix du matériel ou des travaux. Il faut aussi prévoir le stock, les dépenses de lancement et le décalage entre les premiers paiements et les premiers encaissements. Cette réserve finance notamment le besoin en fonds de roulement, souvent déterminant pour tenir les premiers mois.
Pensez à l’effet ciseau : les dépenses commencent dès l’ouverture, tandis que les recettes peuvent arriver plus tard, surtout si vos clients paient à terme. Demandez au courtier de confronter le calendrier des décaissements à celui des encaissements, mois par mois. Un projet rentable sur l’année peut manquer de liquidités en cours de route ; repérer ce point de croisement permet d’ajuster la réserve de départ plutôt que de chercher un crédit dans l’urgence.
Le montage peut associer plusieurs ressources. Le rôle du courtier consiste à vérifier leur cohérence avec les besoins, sans présenter chaque solution comme interchangeable.
| Solution | Utilité au lancement | Point de vigilance |
|---|---|---|
| Apport personnel | Financer une partie des besoins et renforcer le dossier | Conserver une sécurité financière personnelle |
| Love money | Mobiliser l’aide financière des proches | Formaliser le prêt ou l’entrée au capital |
| Prêt professionnel | Financer des investissements et certains besoins de démarrage | Vérifier la capacité de remboursement et les garanties |
| Financement participatif | Collecter des fonds selon un modèle de don, prêt ou investissement | Anticiper les frais et les engagements associés |
| Levée de fonds | Renforcer les fonds propres avec des investisseurs | Accepter une dilution et une gouvernance partagée |
Des aides et subventions peuvent compléter ce montage selon votre profil, votre implantation et votre activité. Ne les considérez pas comme acquises avant confirmation de leur attribution et de leur calendrier de versement. Sans apport, l’étude doit surtout déterminer comment renforcer les ressources et limiter le risque, plutôt que promettre un financement automatique.
Préparer un dossier qui démontre votre capacité à rembourser
Une banque doit comprendre ce que vous vendez, à qui, avec quelle marge et dans quels délais. Un dossier convaincant relie donc l’analyse du marché aux prévisions financières. Une estimation de chiffre d’affaires isolée ne suffit pas : expliquez vos prix, votre volume de ventes envisagé, votre prospection et les moyens nécessaires pour atteindre ces objectifs.
Les pièces à réunir avant l’étude
La liste varie selon l’activité et l’avancement de la création. Préparez une base organisée que le courtier complétera en fonction des demandes des établissements :
- Une présentation du créateur, de son expérience et de ses compétences.
- Le business plan, l’analyse du marché et la stratégie commerciale.
- Le prévisionnel financier, le plan de financement et le budget de trésorerie.
- Les devis des investissements, les éléments relatifs au local et les contrats utiles.
- Les justificatifs d’apport et les informations financières personnelles demandées.
- Les projets de statuts ou les documents d’immatriculation, selon le stade du projet.
Tester les hypothèses avant la présentation bancaire
Le courtier doit pouvoir vous signaler un loyer trop lourd, une marge insuffisante ou un démarrage commercial trop optimiste. Demandez une lecture avec des ventes plus lentes que prévu : les charges et les échéances restent-elles supportables ? Ce travail rend les échanges bancaires plus crédibles et vous aide à décider si le projet doit être ajusté avant son lancement.
Après validation du dossier, le courtier sollicite les établissements retenus, répond aux demandes complémentaires et restitue les propositions. En cas de refus, recherchez le motif avant de déposer une nouvelle demande : manque de fonds propres, remboursement trop tendu ou hypothèses insuffisamment étayées appellent des corrections différentes.
Comparer les offres au-delà du taux affiché
Un taux plus faible ne rend pas nécessairement une offre plus adaptée. Une durée courte peut peser sur la trésorerie ; une durée longue peut augmenter le coût total. Demandez une comparaison sur un même montant et des hypothèses identiques, en distinguant ce qui est confirmé de ce qui reste indicatif.
- Coût global : intérêts, frais de dossier, courtage, assurance éventuelle et coût des garanties.
- Remboursement : échéances, durée, différé éventuel et possibilités d’aménagement.
- Garanties : caution personnelle éventuelle, montant couvert, durée et conditions de mobilisation.
- Souplesse : conditions de remboursement anticipé et engagements associés.
- Disponibilité des fonds : justificatifs et conditions à remplir avant déblocage.
La négociation concerne donc autant votre exposition personnelle que le prix du crédit. Faites expliquer toute caution avant de signer. De même, ne confondez pas une simulation, un accord de principe et un financement définitivement contractualisé : vérifiez les conditions restant à satisfaire avant d’engager des dépenses irréversibles.
Choisir un courtier et demander une étude sans mauvaise surprise
Privilégiez un professionnel habitué aux créations d’entreprise et à votre secteur. Un commerce avec stock, une activité libérale et une entreprise innovante ne présentent pas les mêmes besoins. Vérifiez son inscription à l’ORIAS pour l’activité concernée, puis demandez quels établissements il peut solliciter. Son réseau ne représente pas nécessairement tout le marché.
Avant de signer, obtenez une explication écrite des honoraires : montant ou mode de calcul, prestations incluses et conditions d’exigibilité. Demandez aussi s’il perçoit une rémunération bancaire. Une première étude gratuite ne signifie pas que l’ensemble de l’accompagnement est gratuit. Clarifiez également toute exclusivité et les modalités de fin du mandat.
Pour demander une simulation utile, transmettez votre activité, votre localisation, le montant des investissements, l’apport mobilisable et la date d’ouverture envisagée. Ajoutez votre prévisionnel, même provisoire. Demandez en retour une estimation des échéances, des frais, des garanties possibles et des pièces manquantes.
Le bon accompagnement doit vous permettre de comprendre le financement proposé, pas seulement d’obtenir une réponse bancaire. Choisissez un courtier capable d’expliquer les fragilités du projet, de comparer clairement les offres et de vous laisser décider en connaissance de cause.