Financement de reprise d’entreprise : acheter sans épuiser la trésorerie
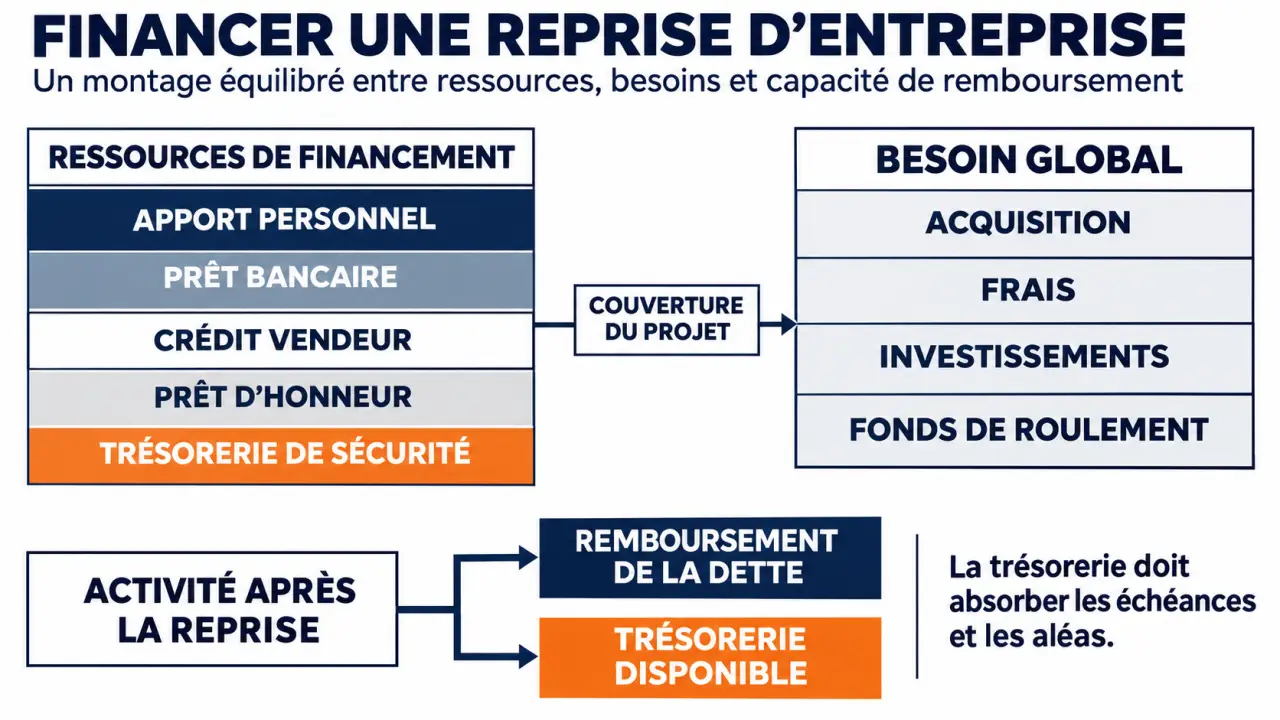
Le financement d’une reprise d’entreprise doit couvrir le rachat, mais aussi les frais, les investissements et la trésorerie nécessaire pour continuer l’activité. Le montage combine généralement apport personnel, prêt bancaire et ressources complémentaires. Sa solidité dépend surtout d’une question : après la cession, l’entreprise pourra-t-elle rembourser ses dettes tout en conservant les moyens de fonctionner ?
Chiffrer le besoin réel avant de chercher un prêt
Le prix négocié avec le cédant n’est qu’une partie du budget. Ajoutez les droits et honoraires, les audits, les frais bancaires et de garantie, les équipements à renouveler et les besoins de trésorerie. Le besoin en fonds de roulement correspond notamment au décalage entre les dépenses engagées, les stocks et les encaissements clients.
Calcul du montage de reprise
Renseignez les besoins, les ressources et les caractéristiques des emprunts pour obtenir une estimation.
Résultats estimatifs
Les résultats sont indicatifs. Les conditions réelles des financements et les modalités de remboursement doivent être validées avec les financeurs.
Fonds de commerce, titres ou holding : des besoins différents
Lors d’un achat de fonds de commerce, identifiez précisément les éléments transférés et ceux à financer séparément, notamment les stocks. Lors d’un achat de parts sociales ou d’actions, vous reprenez une société avec son patrimoine et ses engagements : l’audit des dettes, contrats et risques devient déterminant.
Une holding d’acquisition peut emprunter pour acheter les titres. Son remboursement dépend alors notamment des dividendes que la société reprise pourra légalement distribuer. Un bénéfice comptable ne signifie pas automatiquement une trésorerie distribuable. Ce montage mérite une validation juridique, fiscale et financière.
Un exemple de budget complet
À titre illustratif, un prix de 300 000 euros, auquel s’ajoutent 20 000 euros de frais, 30 000 euros d’investissements et 50 000 euros de trésorerie, représente un besoin total de 400 000 euros. Il pourrait être couvert par 100 000 euros d’apport, 210 000 euros de prêt bancaire, 60 000 euros de crédit vendeur et 30 000 euros de prêt d’honneur, sous réserve d’acceptation.
Testez aussi l’onde de propagation d’un retard client : un encaissement décalé peut retarder un paiement fournisseur, réduire les achats disponibles puis freiner les ventes. Dans le prévisionnel mensuel, décalez les principales rentrées d’argent et observez le point bas du solde bancaire. Cette simulation révèle une réserve de sécurité que le seul compte de résultat ne montre pas.
Renforcer l’apport sans fragiliser ses finances personnelles
Il n’existe pas de pourcentage légal uniforme d’apport. Le CRA évoque un ordre de grandeur de 20 à 30 %, tandis que Bpifrance Création mentionne un apport personnel moyen de 30 % des besoins d’investissement. L’attente dépend de la rentabilité, du secteur, du prix et du risque de l’opération.
Conservez une épargne personnelle de précaution. Mobiliser toutes vos économies peut rendre difficile une baisse temporaire de rémunération après la reprise. Si l’apport est insuffisant, il faut parfois revoir le prix ou le périmètre acquis plutôt qu’accumuler des emprunts personnels.
- Prêt d’honneur : accordé personnellement au repreneur, à taux zéro et généralement sans garantie ni caution personnelle, il renforce les ressources mobilisables mais reste remboursable.
- Soutien des proches : don, prêt familial ou entrée au capital doivent être formalisés selon leur nature.
- Compte courant d’associé : cette avance est une dette de la société envers l’associé, pas du capital ; son blocage peut être demandé par la banque.
- Investisseurs : ils renforcent les fonds propres en échange d’une participation et de droits à négocier.
Pour les prêts familiaux, un écrit est obligatoire au-delà de 1 500 euros et une déclaration au-delà de 5 000 euros. Certains dons familiaux bénéficient, sous conditions, d’une exonération de 31 865 euros tous les 15 ans. Vérifiez les règles applicables avant le transfert.
Combiner les financements selon leur coût et leur calendrier
Le prêt bancaire constitue souvent la base du montage. Il couvre généralement jusqu’à 70 % du prix d’acquisition, sans que ce niveau soit garanti. Les durées se situent couramment entre 5 et 7 ans ; Bpifrance Création mentionne généralement 7 ans.
| Solution | Repères | Point de vigilance |
|---|---|---|
| Prêt bancaire | Intérêts, frais et garanties à comparer | Adapter les échéances à la trésorerie réellement disponible |
| Crédit vendeur | Jusqu’à 50 % du prix selon Bpifrance Création ; généralement 1 à 3 ans | Son remboursement court peut alourdir les premières années |
| Prêt d’honneur | 3 000 à 90 000 euros selon les dispositifs présentés par le Crédit Agricole ; taux zéro | Attribution après examen du projet, conditions variables |
| Prêt Transmission de Bpifrance | 40 000 à 5 000 000 euros, en complément d’un concours bancaire | Vérifier l’éligibilité et les conditions en vigueur |
| Investisseurs | Apport au capital, sans échéance de prêt classique | Dilution, gouvernance et modalités de sortie |
Le crédit vendeur est un paiement différé d’une partie du prix. Négociez par écrit son taux, son échéancier, ses garanties et son articulation avec la dette bancaire. Le prêt d’honneur Création-Reprise Bpifrance présente, pour sa part, une fourchette distincte de 1 000 à 80 000 euros et une durée de 1 à 7 ans : les dispositifs ne sont pas interchangeables.
Business angels, fonds d’investissement ou family offices peuvent convenir à une PME présentant des perspectives adaptées à leurs attentes. Pour une petite reprise, privilégiez des interlocuteurs proportionnés au besoin. Le crowdfunding peut prendre la forme de prêts, ou crowdlending, ou d’investissement au capital, ou crowdequity. Sa publicité doit rester compatible avec la confidentialité de la cession. Enfin, le crédit-bail peut financer certains équipements plutôt que le prix du rachat.
Mobiliser les aides et négocier les garanties
L’ARCE apporte un capital ; l’ACRE réduit des cotisations sociales. L’ARCE représente 60 % du reliquat des droits à l’assurance chômage, sous conditions, avec deux versements espacés de 6 mois. Ne comptez pas automatiquement sur l’intégralité pour payer le vendeur le jour de la signature : faites valider l’éligibilité et le calendrier par France Travail.
Les 40 % restants ne constituent pas un troisième versement automatique : leur reprise sous forme d’allocation dépend de la situation et des règles applicables. L’ACRE, quant à elle, peut alléger les cotisations pendant 12 mois dans les cas concernés ; elle ne finance pas directement l’acquisition.
Une garantie protège d’abord le prêteur. Bpifrance mentionne une couverture de 60 % des prêts concernés ; France Active peut couvrir jusqu’à 80 % sous conditions. Ces interventions peuvent limiter la caution personnelle, mais ne l’effacent pas automatiquement. Les commissions de garantie sont généralement comprises entre 1 et 3 % du financement garanti, selon le dispositif.
Interrogez aussi les fonds locaux et les sociétés de caution mutuelle. Faites préciser le plafond et la durée de votre caution, ainsi que les conséquences d’un nantissement de titres. Une garantie ne dispense jamais de rembourser la dette.
Présenter un dossier bancaire qui résiste aux questions
La banque examine la rentabilité historique, la dépendance aux clients, les investissements à venir, votre expérience et la cohérence du prix. Calculez les liquidités disponibles après rémunération du dirigeant, impôts, investissements indispensables et variation du besoin en fonds de roulement, puis comparez-les à tous les remboursements cumulés.
- Comptes historiques de la cible et situation récente.
- Business plan, prévisionnel et plan de trésorerie mensuel.
- Plan de financement et justificatifs d’apport.
- Présentation du repreneur, du prix et du projet de cession.
- Résultats des audits et détail des dettes et garanties envisagées.
Contactez Initiative France ou Réseau Entreprendre pour les prêts d’honneur, Bpifrance et France Active pour les solutions adaptées, puis plusieurs banques. Les CCI et chambres de métiers peuvent vous orienter ; l’Adie peut être pertinente pour certains petits projets exclus du crédit bancaire classique.
Comparez taux, assurance, frais, différé, remboursement anticipé et cautions. Avant toute signature engageante, faites coordonner les conditions suspensives de financement avec votre conseil. Un montage viable doit permettre non seulement d’acheter l’entreprise, mais aussi de la diriger sans tension permanente de trésorerie.