Aide à la création d’entreprise avant 25 ans : financer le départ sans confondre prime et prêt
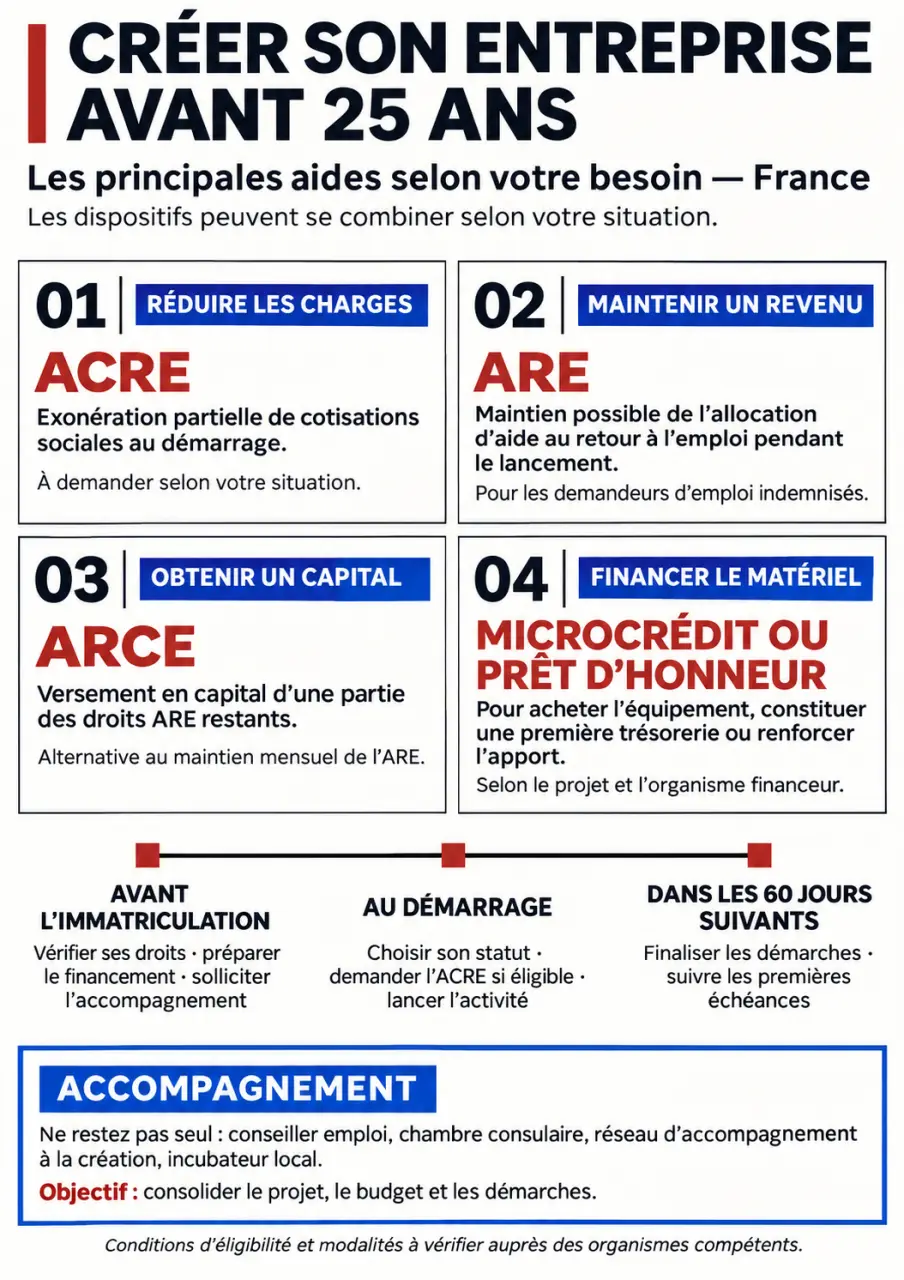
Avant 25 ans, vous pouvez mobiliser plusieurs aides pour créer ou reprendre une entreprise : réduction de cotisations avec l’ACRE, microcrédit, prime jeune sous conditions, prêt d’honneur et accompagnement. Si vous avez des droits au chômage, l’ARE ou l’ARCE peuvent aussi sécuriser le lancement. Il n’existe toutefois pas de prime nationale versée automatiquement à tous les jeunes créateurs. Les possibilités dépendent de votre situation, de votre territoire et du calendrier des demandes.
Repérer les aides qui correspondent vraiment à votre profil
Premier point à vérifier : la formulation du critère d’âge. « Moins de 25 ans » exclut les personnes ayant déjà fêté leur vingt-cinquième anniversaire. « De 18 à 25 ans inclus » et « moins de 26 ans » les incluent. Certains dispositifs pour jeunes entrepreneurs restent accessibles jusqu’à moins de 30 ans : ne limitez donc pas vos recherches aux seules aides destinées aux moins de 25 ans.
| Votre besoin | Dispositif à examiner | Nature du soutien | Interlocuteur |
|---|---|---|---|
| Réduire les charges au démarrage | ACRE | Réduction de cotisations sociales | Urssaf |
| Conserver un revenu personnel | Maintien de l’ARE | Allocation ajustée à votre situation | France Travail |
| Disposer d’un capital de départ | ARCE | Conversion partielle des droits au chômage | France Travail |
| Financer matériel et trésorerie | Microcrédit, prêt d’honneur | Financement remboursable | Adie, Initiative France, Réseau Entreprendre |
| Obtenir une aide non remboursable | Prime jeune, aide territoriale | Subvention conditionnelle | Adie, France Active, collectivités |
| Construire et tester le projet | Pépite, BGE, mentorat | Accompagnement | Réseaux locaux |
Un étudiant sans droits au chômage ne pourra pas demander l’ARCE simplement en créant une activité. Un salarié peut chercher un financement sans être demandeur d’emploi. Si vous percevez le RSA ou une autre prestation, demandez à la Caf une simulation de l’effet de vos futurs revenus. En situation de handicap, sollicitez également l’Agefiph ou Cap emploi pour identifier les soutiens adaptés.
Financer le lancement : ce qui se rembourse et ce qui reste acquis
Microcrédit et prime jeune : deux décisions distinctes
Le microcrédit professionnel de l’Adie peut atteindre 15 000 euros. Il vise notamment les personnes ayant difficilement accès au crédit bancaire classique. Il peut financer de l’équipement, un véhicule professionnel ou un besoin de trésorerie. Ce n’est pas une subvention : comparez le coût total, les mensualités et les garanties demandées avec votre capacité réelle de remboursement.
Une prime jeune de 1 000 euros peut être proposée sous conditions aux moins de 30 ans. À l’Adie, elle peut notamment être liée à un microcrédit d’au moins 1 000 euros et à des critères de situation. France Active prévoit également une prime de 1 000 euros dans le cadre du Pacte Création, selon les conditions du parcours. Vérifiez auprès de l’antenne locale l’ouverture du dispositif, les critères et les fonds disponibles : ni l’âge ni l’obtention d’un prêt ne garantissent la prime.
Prêt d’honneur et garantie : faciliter un financement plus large
Les prêts d’honneur proposés notamment par Initiative France ou Réseau Entreprendre sont généralement accordés à la personne, à taux zéro et sans garantie personnelle. Les montants souvent cités vont de 5 000 à 50 000 euros, avec des modalités propres à chaque réseau. L’attribution passe par l’examen du projet et, fréquemment, un comité. Le prêt reste à rembourser même sans intérêts.
Une garantie de France Active ou de Bpifrance répond à un autre besoin : elle couvre une partie du risque de la banque pour faciliter le crédit. Elle ne constitue ni une somme directement versée au créateur ni un effacement de sa dette. Créer sans apport est donc parfois possible, mais exige un plan de financement crédible, intégrant aussi les premières dépenses courantes.
ACRE, ARE et ARCE : réduire les charges ou préserver ses revenus
L’ACRE ne finance pas vos achats
L’aide à la création ou à la reprise d’une entreprise réduit certaines cotisations sociales au démarrage. Les jeunes de 18 à 25 ans inclus font partie des publics éligibles, sous réserve des autres conditions, notamment l’absence de bénéfice récent du dispositif et, en société, le contrôle effectif de l’entreprise. L’ACRE ne supprime pas toutes les cotisations et ne dispense pas de déclarer son activité.
Les règles évoluent en 2026 : au régime classique à partir du 1er janvier, puis pour les micro-entrepreneurs à compter du 1er juillet. Pour ces derniers, le taux minoré présenté par Service-Public correspond à 75 % du taux normal, soit une réduction de 25 %, jusqu’à la fin du troisième trimestre civil suivant le début d’activité. Ne reprenez donc pas automatiquement une ancienne simulation fondée sur une réduction de 50 %.
Préparez la demande auprès de l’Urssaf dès la création. Le délai de dépôt prévu par les règles 2026 est de 60 jours suivant le début d’activité ; faites confirmer la procédure applicable à votre date de démarrage et à votre régime. Être jeune ne signifie pas que toutes les formalités sont automatiques.
ARE ou ARCE : choisir selon le besoin de trésorerie
Le maintien de l’ARE permet de percevoir une allocation mensuelle ajustée selon les revenus et les règles applicables à vos droits. L’ARCE transforme, sous conditions, 60 % des droits ARE restants en capital, avec une retenue de 3 % au titre de la retraite complémentaire. Elle nécessite notamment de bénéficier de l’ACRE et fait l’objet de deux versements espacés de six mois, le second restant conditionnel.
Vous ne pouvez pas percevoir simultanément l’ARCE et le maintien mensuel de l’ARE pour la même activité. Demandez une simulation à France Travail avant de choisir : un investissement immédiat peut justifier le capital, tandis qu’un démarrage commercial progressif rend souvent le revenu mensuel plus protecteur.
Construisez votre filet de sécurité en séparant deux budgets : celui de l’entreprise et celui de votre vie quotidienne. Une prime consacrée à un ordinateur ne paiera plus votre loyer ; un prêt utilisé pour vivre laissera moins de trésorerie pour travailler. Testez votre plan avec des encaissements clients retardés : cette réserve de liquidités compte autant que le montant total des aides obtenues.
Étudiants et jeunes diplômés : s’appuyer sur un réseau avant d’emprunter
Le statut national d’étudiant-entrepreneur, accessible sur sélection via un Pépite, permet de bénéficier d’un accompagnement et, selon la situation, d’aménagements du parcours d’études. Les jeunes diplômés peuvent également candidater, notamment dans le cadre du diplôme étudiant-entrepreneur. Ce statut n’est pas une prime, mais il aide à structurer le projet avant d’engager des dépenses.
La jeune entreprise universitaire, ou JEU, concerne un cas plus spécifique : la valorisation de travaux de recherche, avec des conditions relatives à l’entreprise, à sa détention et aux profils impliqués. Elle ne s’applique pas à toute entreprise créée par un étudiant.
Pour les autres projets, BGE, les CCI, les CMA, l’Adie et France Active peuvent aider à construire le prévisionnel. Moovjee propose du mentorat aux jeunes entrepreneurs. Une couveuse utilisant un contrat d’appui au projet d’entreprise, ou CAPE, peut aussi permettre de tester une activité dans un cadre accompagné. Vérifiez toujours les frais et les conditions d’entrée.
Déposer les demandes dans le bon ordre et vérifier les cumuls
Depuis 2017, l’accompagnement régional a remplacé le Nacre national : les parcours, financements et critères varient donc selon les régions. Recherchez les aides sur Bpifrance Création et auprès de votre collectivité, mais faites confirmer les conditions par l’organisme instructeur.
- Avant l’immatriculation : faites examiner votre éligibilité et vérifiez quelles aides exigent une demande avant toute dépense.
- Préparez le dossier : pièce d’identité, justificatifs de situation, présentation du projet, prévisionnel, devis et plan de financement.
- Au démarrage : conservez le justificatif de création et déposez rapidement la demande d’ACRE.
- Après accord : demandez l’ARCE si vous retenez cette option et suivez les échéances des financeurs.
L’ACRE peut généralement s’articuler avec l’ARE ou l’ARCE, ainsi qu’avec un prêt ou un accompagnement. Une prime et un microcrédit peuvent également se compléter, mais leurs conditions doivent être vérifiées. Déclarez toutes les aides sollicitées : certains dispositifs plafonnent les financements ou interdisent de financer deux fois la même dépense. Ne comptez dans votre budget définitif que les aides effectivement accordées.