Pilotage financier
Avant/après : d’une trésorerie tendue à un pilotage fiable
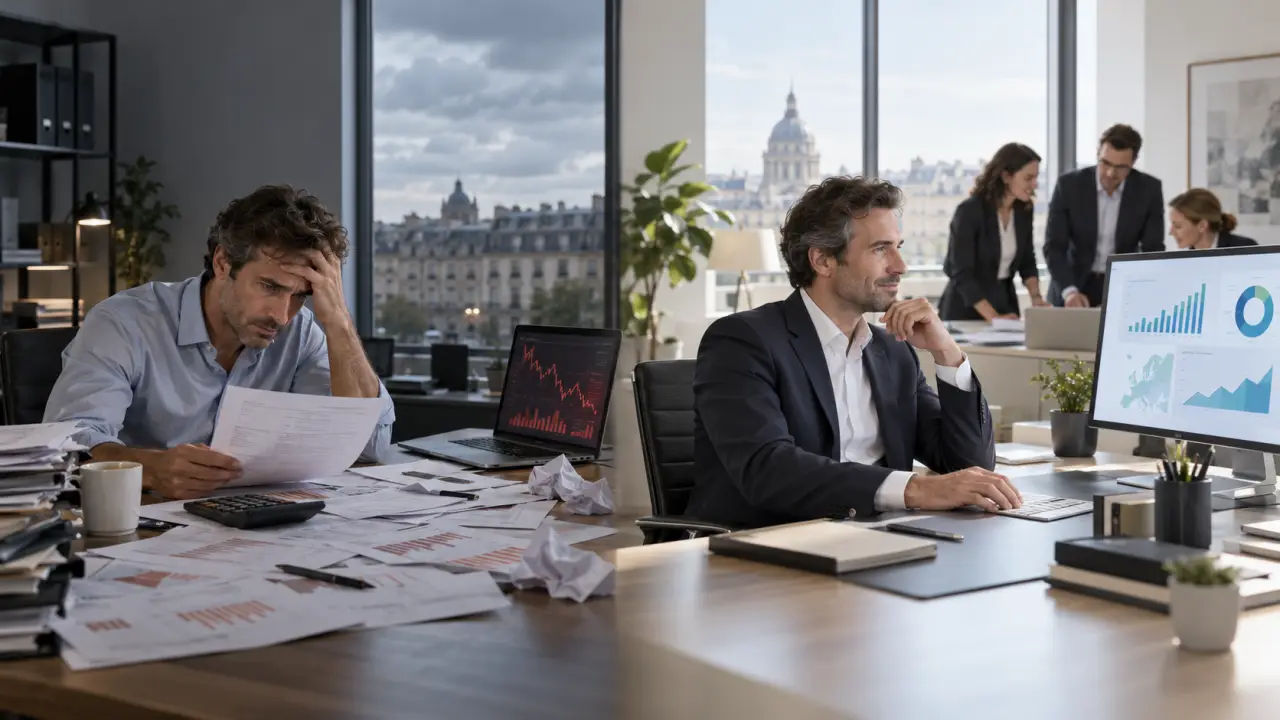
Une entreprise peut afficher une activité soutenue, signer de nouveaux contrats et pourtant manquer de liquidités à la fin du mois. Cette situation n’est pas toujours liée à une baisse de performance commerciale. Elle révèle souvent un décalage entre les encaissements et les décaissements, une visibilité insuffisante sur les engagements ou des décisions prises sans données financières actualisées.
Le passage d’une trésorerie tendue à un pilotage fiable ne repose donc pas sur un simple effort de réduction des coûts. Il suppose de remettre de la structure dans les informations disponibles, de clarifier les responsabilités et d’installer un rythme de décision adapté à la réalité opérationnelle.
Avant : une trésorerie suivie dans l’urgence
Dans la situation initiale, le dirigeant dispose généralement de plusieurs fichiers, d’extraits bancaires et de données comptables produites avec retard. Les prévisions sont parfois construites sur des hypothèses anciennes. Les factures clients en attente, les charges sociales, les échéances fournisseurs et les investissements à venir ne sont pas consolidés dans une même vision.
Le pilotage devient alors réactif. Une rentrée de fonds décalée suffit à créer une tension, tandis qu’une dépense exceptionnelle peut remettre en cause une décision de recrutement ou un projet de développement. Les réunions consacrées à la trésorerie cherchent davantage à expliquer le passé qu’à arbitrer l’avenir.
Le signal d’alerte : lorsque le dirigeant doit demander chaque semaine « combien pouvons-nous dépenser ? » sans obtenir une réponse documentée, le problème est souvent celui du système de pilotage, pas uniquement celui du niveau de trésorerie.
Le diagnostic : distinguer le manque de cash du manque de visibilité
La première étape consiste à reconstituer les flux réels sur plusieurs mois. L’analyse doit faire apparaître les cycles d’encaissement, les délais de règlement, les charges incompressibles et les dépenses ponctuelles. Elle permet aussi de séparer les causes structurelles des effets temporaires.
Trois questions orientent utilement ce diagnostic :
- Quels clients ou contrats génèrent le plus grand besoin de financement ?
- Quels paiements peuvent être sécurisés, renégociés ou mieux planifiés ?
- Quelles décisions de croissance consomment du cash avant de produire leurs effets ?
Cette lecture est essentielle pour éviter les mauvais remèdes. Geler indistinctement les dépenses peut fragiliser l’activité, alors qu’une meilleure gestion des acomptes, des relances ou du calendrier d’investissement peut produire un effet rapide sans réduire le potentiel de développement.
Dans les secteurs liés à l’habitat, aux travaux et à l’aménagement, la maîtrise du calendrier est particulièrement déterminante : approvisionnement, interventions successives, coûts de matériaux et règlements clients doivent être coordonnés. Les ressources consacrées à la veille sur les méthodes, les matériaux ou les pratiques professionnelles gagnent elles aussi à être évaluées selon leur utilité opérationnelle, comme le montrent les dossiers de Tendances Habitat consacrés aux projets d’aménagement et aux enjeux techniques du quotidien.
Après : un tableau de bord qui aide à décider
Une fois les flux clarifiés, l’entreprise peut mettre en place un prévisionnel glissant sur treize semaines. Cet outil ne cherche pas à prédire chaque événement avec exactitude. Il donne une trajectoire actualisée, identifie les semaines à risque et permet de tester plusieurs scénarios avant de prendre une décision.
Le tableau de bord doit rester lisible. Quelques indicateurs suffisent généralement pour lancer une discussion utile :
- la trésorerie disponible et le niveau de liquidité de sécurité ;
- les encaissements prévus, réalisés et en retard ;
- le montant des décaissements engagés sur les prochaines semaines ;
- le besoin en fonds de roulement et son évolution ;
- la marge par activité ou par projet lorsque les données le permettent.
Le plus important est de rattacher chaque indicateur à une action. Une hausse des retards de paiement doit déclencher un plan de relance. Une commande importante doit être confrontée aux conditions d’acompte. Un recrutement envisagé doit être intégré à plusieurs scénarios, et non traité comme une dépense isolée.
Les leviers qui transforment durablement la situation
1. Sécuriser les encaissements
La facturation doit intervenir au bon moment, avec des coordonnées et des conditions de règlement vérifiées. Les acomptes, jalons de facturation et relances automatisées peuvent réduire sensiblement le délai entre la réalisation d’une prestation et son paiement. La responsabilité du suivi doit être clairement attribuée.
2. Négocier avec méthode
La relation fournisseur ne se limite pas à demander des délais supplémentaires en période de tension. Une entreprise plus fiable présente ses volumes, ses prévisions et son historique de paiement. Cette transparence facilite la négociation de conditions cohérentes avec le cycle d’exploitation.
3. Relier finance et opérations
Le responsable commercial, le chef de projet et l’équipe administrative doivent partager les mêmes hypothèses. Un contrat considéré comme rentable peut devenir consommateur de trésorerie si ses achats sont anticipés ou si ses paiements sont trop tardifs. Le pilotage financier doit donc être présent dès la préparation de l’offre.
4. Installer un rituel de décision
Un point court, hebdomadaire ou bimensuel, permet de comparer le réalisé au prévisionnel et d’actualiser les hypothèses. Ce rendez-vous ne doit pas devenir une réunion de justification. Il doit aboutir à des décisions datées, avec un responsable et un indicateur de suivi.
Le résultat : retrouver de la marge de manœuvre
Après quelques cycles de pilotage, les bénéfices dépassent la seule visibilité bancaire. Le dirigeant sait quelles décisions peuvent être prises immédiatement, lesquelles doivent être différées et quelles conditions doivent être négociées. Les équipes comprennent mieux l’impact de leurs choix sur la performance globale.
Cette discipline facilite aussi les projets de transformation. Un investissement digital, une réorganisation ou une stratégie de croissance peuvent être évalués selon leur calendrier de retour, leur risque et leur capacité réelle à être financés. La trésorerie devient un outil d’arbitrage plutôt qu’un indicateur anxiogène découvert trop tard.
Pour structurer cette démarche avec une vision plus large de la performance, découvrez tous nos services sur notre page d’accueil. Un audit ciblé peut aider à prioriser les actions et à construire un modèle de pilotage adapté à la taille de l’organisation.
À retenir
Passer d’une trésorerie tendue à un pilotage fiable demande moins de complexité que de régularité. Un diagnostic factuel, un prévisionnel court, quelques indicateurs bien choisis et des responsabilités explicites suffisent à recréer de la visibilité. La performance financière devient alors une pratique collective, directement reliée aux décisions de croissance et à la solidité de l’entreprise.