Financer son parc informatique préserve la trésorerie et organise son renouvellement
Moderniser un parc informatique ne devrait pas immobiliser la trésorerie nécessaire à l’activité. Une solution de financement IT pour entreprise permet de répartir le coût des équipements, des logiciels et des services dans le temps, tout en organisant leur renouvellement. L’objectif n’est pas uniquement de réduire la dépense immédiate, mais d’aligner les investissements technologiques sur les usages, la croissance et les exigences de sécurité.
Passer de l’achat ponctuel à un budget informatique pilotable
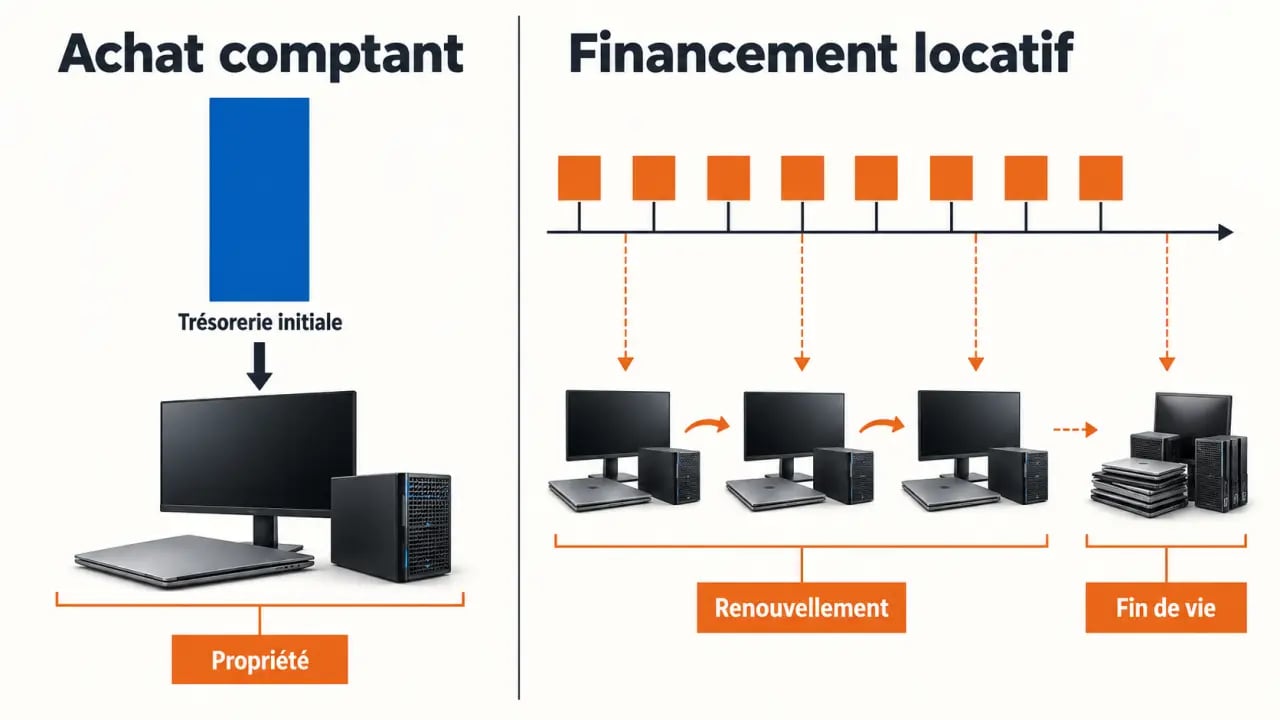
L’achat comptant transforme immédiatement un projet informatique en CAPEX, c’est-à-dire en dépense d’investissement. Cette approche convient lorsque l’entreprise souhaite rester propriétaire de ses actifs, dispose d’une trésorerie confortable et prévoit de conserver les matériels assez longtemps. Elle oblige toutefois à supporter la totalité du coût dès le départ, alors que les équipements perdent progressivement de la valeur et que les besoins peuvent évoluer.
Estimer la mensualité et le coût total d’un financement IT
Utilisez les deux volets pour simuler une échéance de financement et estimer le coût total de possession sur la durée choisie.
Paramètres du financement
Résultat estimé
Composantes du coût
Résultat estimé
Le financement locatif remplace cette sortie de trésorerie par des loyers mensuels ou trimestriels. Ces dépenses relèvent généralement de l’OPEX, c’est-à-dire des charges d’exploitation. La direction financière dispose d’un budget plus prévisible, tandis que la DSI peut planifier les remplacements sans attendre le déblocage d’un budget exceptionnel. Cette organisation ne dispense pas d’examiner le coût global. Le bon arbitrage repose sur le TCO, ou coût total de possession, qui comprend l’acquisition, le déploiement, le support, les incidents, l’administration et la sortie des actifs.
La trésorerie n’est pas le seul critère
Un loyer maîtrisé ne suffit pas à évaluer une offre. Il faut vérifier la durée d’engagement, la périodicité de facturation, les services inclus, les assurances éventuelles et les conditions de restitution. Une formule trop rigide peut devenir coûteuse si les effectifs diminuent, si une filiale ferme ou si le matériel ne correspond plus aux usages. À l’inverse, une solution évolutive peut intégrer de nouveaux postes et accompagner un déploiement sur plusieurs sites.
| Critère | Achat comptant | Financement locatif |
|---|---|---|
| Trésorerie initiale | Forte mobilisation immédiate | Répartie sur la durée du contrat |
| Propriété | Immédiate | Selon le contrat et l’option de fin |
| Renouvellement | À financer à nouveau | Peut être programmé |
| Risque d’obsolescence | Supporté par l’entreprise | Partiellement encadré par la formule choisie |
| Pilotage | Actifs et coûts à gérer en interne | Peut inclure la gestion des actifs et des services |
Comparer les modèles de financement selon le projet IT
Il n’existe pas de formule universelle. Le choix dépend de la nature des actifs, de leur durée d’usage, de la volonté d’en devenir propriétaire et de la vitesse à laquelle l’entreprise souhaite renouveler son environnement de travail.
- Le prêt finance un achat. L’entreprise devient propriétaire et rembourse le capital selon un échéancier. Cette formule convient aux actifs destinés à rester durablement dans son patrimoine.
- Le leasing ou crédit-bail repose sur la mise à disposition d’un bien contre le paiement de loyers. Une option d’achat peut être prévue en fin de contrat. Ses modalités doivent être examinées avant la signature.
- La location évolutive convient aux postes de travail, aux équipements mobiles et aux matériels soumis à une obsolescence rapide. Elle prévoit souvent une valeur résiduelle et facilite le renouvellement, la restitution ou la reprise en fin de période.
- L’abonnement et le paiement à l’usage rapprochent la facture de la consommation réelle. Ils répondent aux besoins des entreprises dont les volumes fluctuent ou qui recherchent une logique as a service.
- Le leaseback consiste à céder des actifs informatiques existants à un financeur pour les relouer. L’entreprise libère ainsi des liquidités tout en continuant à utiliser ses équipements.
Ne pas confondre souplesse commerciale et réversibilité réelle
Une option de renouvellement n’a d’intérêt que si son fonctionnement est clair. Qui récupère les matériels ? Dans quel état doivent-ils être rendus ? Quels frais peuvent s’appliquer ? Quelle solution est prévue en cas de panne, de perte ou de vol ? Pour les équipements contenant des données sensibles, le contrat doit aussi préciser l’effacement sécurisé des supports et la traçabilité de la reprise. Ces clauses protègent la DSI comme la direction financière.
Financer un environnement complet, pas seulement les ordinateurs
Une offre cohérente peut couvrir bien davantage que les PC portables. Selon le prestataire et l’éligibilité du dossier, elle peut regrouper les postes fixes, les tablettes, les smartphones, les écrans, les imprimantes, les équipements réseau, les serveurs et les infrastructures. Certains financements intègrent aussi les logiciels, les licences, les solutions cloud, les frais d’intégration, la configuration, la personnalisation, la maintenance et les services managés. BNP Paribas Leasing Solutions mentionne notamment le financement à 100 % des logiciels.
Réunir les équipements et les prestations dans une redevance unique simplifie le suivi budgétaire. Cela évite aussi de multiplier les fournisseurs, les bons de commande et les calendriers de renouvellement. Le périmètre doit toutefois correspondre au projet. Une PME qui équipe ses collaborateurs en mobilité n’a pas les mêmes priorités qu’une ETI qui finance une infrastructure critique ou qu’un revendeur qui doit gérer son stock.
Le poste de travail comme système, pas comme objet isolé
Un ordinateur est l’interface visible d’un ensemble plus large : identité numérique, réseau, applications, support, sécurité et données. Le financer seul peut donner une vision incomplète du projet. Un matériel remplacé sans migration, paramétrage ni assistance peut entraîner une perte de productivité supérieure à l’économie réalisée sur son prix d’achat. Intégrer ces prestations au financement aide à mesurer le coût d’usage réel, plutôt que le seul prix du terminal.
Organiser la fin de vie pour réduire le TCO et l’empreinte environnementale
Le cycle de vie doit être prévu dès la mise en place du contrat. Inventaire des actifs, suivi des affectations, maintenance, réparation, collecte, effacement des données, reprise et reconditionnement forment une chaîne opérationnelle. Sans cette préparation, les équipements restent souvent stockés, perdent de leur valeur ou sortent du parc sans traçabilité suffisante.
La gestion des actifs donne une vision plus précise des coûts, des usages et des échéances. Une plateforme de suivi numérique peut aider à repérer les matériels sous-utilisés, à anticiper les renouvellements et à consolider les données nécessaires au reporting. Pour une démarche RSE suivie, demandez comment sont organisés le réemploi, le reconditionnement, le recyclage et le reporting CO2 du cycle de vie. L’enjeu est de pouvoir tracer les équipements et de documenter leur seconde vie.
Choisir une solution sur mesure et sécuriser la décision
Une demande de financement efficace part d’un inventaire précis : types et quantités d’équipements, logiciels et services associés, calendrier de déploiement, durée souhaitée, périodicité des loyers et objectifs de renouvellement. Elle doit aussi exposer les contraintes liées à la sécurité, au télétravail, aux sites multiples et à la responsabilité environnementale.
- Définissez l’usage et la durée de vie attendue pour chaque catégorie d’actifs.
- Comparez le TCO de l’achat avec celui des différentes options de location, en incluant la maintenance, la logistique et la fin de vie.
- Examinez les clauses de sortie : restitution, rachat, renouvellement, valeur résiduelle et frais liés à l’état du matériel.
- Vérifiez les services opérationnels : configuration, support, gestion des actifs, effacement des données et reprise.
- Demandez une étude personnalisée avec un périmètre détaillé, plutôt qu’un simple montant de loyer.
Pour une PME, une formule lisible avec des échéances prévisibles peut suffire. Une ETI ou un grand groupe aura souvent intérêt à combiner financement, gestion du cycle de vie et reporting. Dans tous les cas, un conseiller bancaire, un bailleur ou un spécialiste IT peut confronter les conditions contractuelles aux besoins métiers avant d’engager le renouvellement du parc.